国債の金利を調べると、「表面利率」「利回り」「長期金利」という似た言葉が並びます。しかし、この3つは同じ意味ではありません。国債を購入する人にとって、表面利率だけを見て投資判断をすると、実際に得られる収益を正しく把握できない可能性があります。
2026年11月6日時点の日本の10年国債利回りは、財務省の国債金利情報を基準にすると2.696%(約2.70%)です。一方、11月5日に実施された10年国債の入札では、表面利率3.1%に対して平均落札利回りは2.768%となりました。また、11月募集の個人向け国債は、変動10年が1.85%、固定5年が2.17%、固定3年が1.94%です。市場金利と実際に購入できる国債の利率を区別することが、金利動向を理解する出発点になります。
【基礎知識】国債の金利とは?表面利率と利回りの違いをわかりやすく解説
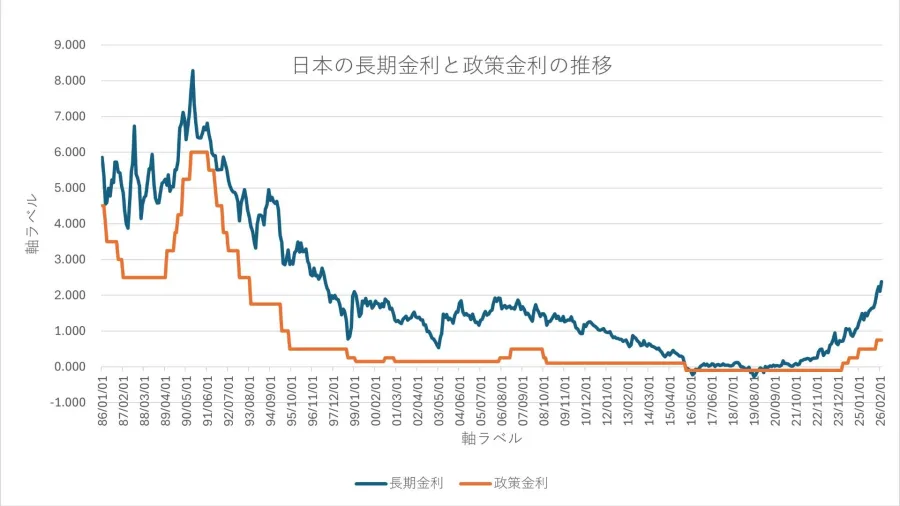
国債とは、国が資金を調達するために発行する債券です。購入者は国に資金を貸し付ける形となり、発行条件に従って利子を受け取り、満期には原則として額面金額の償還を受けます。
国債の金利を理解する際に欠かせないのが、表面利率と利回りの区別です。金融ニュースで報じられる10年国債利回りと、実際の国債に設定されている利率が異なるのは、この2つの計算方法が違うためです。
表面利率とは額面金額に対する利息の割合表面利率とは、国債の額面金額に対して、1年間に支払われる利息の割合を示したものです。クーポンレートとも呼ばれます。
例えば、額面100万円、表面利率2%の国債を保有すると、年間の利息は税引前で2万円です。実際の購入価格が100万円より高いか安いかにかかわらず、利息の計算基準は額面金額になります。
固定利付国債であれば、原則として発行時に決められた表面利率は満期まで変わりません。
利回りとは購入価格や償還金額まで考慮した収益率利回りは、購入価格、受け取る利息、満期時の償還金額などを考慮して算出する収益率です。一般的に、満期まで保有した場合の年間収益率を示す指標として最終利回りが使われます。
額面100円の国債を102円で購入した場合、満期には100円が償還されるため、購入価格と償還金額の間に2円の差が生じます。利息を受け取っても、購入時の価格が額面を上回っていれば、その差額が最終的な収益を押し下げます。
逆に、額面100円の国債を98円で購入すれば、満期時には100円が償還されるため、利息に加えて2円の償還差益が生じます。
表面利率と利回りの違いを整理- 表面利率:額面金額に対して受け取る年間利息の割合。
- 応募者利回り:新発債を募集価格で購入し、満期まで保有した場合の収益率。
- 最終利回り:既発債を市場価格で購入し、満期まで保有した場合の収益率。
- 直接利回り:年間利息を購入価格で割った収益率。償還差損益は含まない。
特に注意したいのは、表面利率が高い国債ほど必ず有利とは限らないことです。購入価格が高ければ、実際の利回りは表面利率を下回ることがあります。国債を比較するときは、表面利率だけでなく購入価格と最終利回りを確認する必要があります。
【2026年11月6日最新】日本の10年国債利回りと金利推移を確認
日本の長期金利を確認するとき、代表的な指標として使われるのが新発10年国債の利回りです。住宅ローンの固定金利や企業の資金調達コストなどにも影響するため、金融市場で注目されています。
2026年11月6日時点の主要年限別利回り財務省の国債金利情報を基にした2026年11月6日の主要年限別データは、次のとおりです。
- 2年国債:1.732%
- 5年国債:2.070%
- 10年国債:2.696%
- 20年国債:3.599%
- 30年国債:3.898%
- 40年国債:3.925%
10年国債利回りは、前日比で11.0ベーシスポイント低下し、直近1か月では40.7ベーシスポイント低下しています。1ベーシス要点は0.01%ポイントに相当するため、1か月の低下幅は約0.407%ポイントです。
ただし、短期的に金利が低下したからといって、長期的な金利上昇局面が終わったと判断するのは早計です。金利は日々の経済指標、金融政策への期待、国債の需給によって変化します。
イールドカーブから読み取れる市場の見方イールドカーブとは、国債の残存期間と利回りの関係を曲線で表したものです。横軸に残存期間、縦軸に利回りを設定し、2年、5年、10年、20年といった異なる年限の金利を比較します。
2026年11月6日の日本国債市場では、2年債の1.732%に対して10年債は2.696%、20年債は3.599%となっています。全体として長期債ほど利回りが高い形状です。
一般的に、長期になるほど将来の物価や政策金利の不確実性が大きくなるため、投資家は追加の利回りを求める傾向があります。この上乗せ部分はタームプレミアムと呼ばれます。
イールドカーブの傾きが大きくなれば、長期金利に対する上昇圧力が強まっている可能性があります。一方、短期金利が長期金利を上回る逆イールドは、将来の景気減速や金融緩和への期待を反映する場合があります。
国債価格と金利が逆相関になる理由国債価格と利回りには、基本的に逆方向に動く関係があります。価格が上がれば利回りは下がり、価格が下がれば利回りは上がります。
例えば、年間3円の利息を受け取れる額面100円の債券を考えます。購入価格が100円なら、単純な直接利回りは3%です。購入価格が105円に上昇すると約2.86%に低下し、95円に下落すると約3.16%に上昇します。
これは直接利回りによる簡易計算ですが、価格と利回りが逆方向に動く基本原理を理解するには十分です。実際の最終利回りには、満期時の償還金額や利息の受取時期も反映されます。
2026年11月5日の10年国債入札に見る表面利率と利回り2026年11月5日、財務省は10年利付国債第384回債の入札を実施しました。この結果は、表面利率と利回りの違いを具体的に示す事例です。
財務省の入札結果によると、同債券の表面利率は年3.1%。応募額は6兆3,355億円、募入決定額は1兆9,719億円でした。募入平均価格は額面100円につき102円57銭で、平均落札利回りは2.768%です。
つまり、表面利率は3.1%でも、額面より高い102円57銭で購入するため、満期まで保有した場合の平均利回りは2.768%となります。
この結果からも、ニュースで「国債金利3%」と報じられている場合、その数字が表面利率なのか、利回りなのかを見極める必要があると分かります。
【金利上昇の理由】日本銀行の政策金利・物価・国債需給の関係
国債金利が上昇する理由は一つではありません。日本銀行の金融政策、物価上昇率、将来の景気見通し、政府の国債発行計画、国内外の投資家の需要などが複雑に関係しています。
日本銀行の政策金利が長期金利に与える影響日本銀行は2026年10月30日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移させる金融市場調節方針を維持しました。賛成8、反対1の決定です。
反対した高田創審議委員は、基調的な物価が物価安定目標に達した状況を踏まえ、政策金利を1.5%程度に引き上げる議案を提出しましたが、賛成多数とはなりませんでした。
この議論は、将来の金融政策を考えるうえで重要です。政策委員会の中でも、物価や中立金利に対する評価に違いが存在していることを示しています。
政策金利は主に短期金利を直接誘導する一方、10年国債利回りは将来の短期金利の見通しや物価予想、期間に応じたリスクプレミアムなどを反映します。
そのため、日銀が政策金利を変更していなくても、将来の利上げが予想されれば10年国債利回りが上昇する場合があります。
物価上昇率が国債金利を押し上げる仕組み物価が上昇すると、将来受け取る固定金利の利息や償還金額の実質的な価値が低下します。そのため、投資家はインフレ率に見合う利回りを求めるようになります。
総務省統計局が2026年10月23日に公表した2026年9月分の全国消費者物価指数では、総合指数の前年同月比は2.1%上昇、生鮮食品を除く総合指数も2.1%上昇しました。生鮮食品とエネルギーを除く指数は2.4%上昇しています。
物価上昇が一時的なものなのか、賃金上昇を伴う持続的なものなのかによって、市場の金利予想は変わります。
日本銀行が2026年10月30日に公表した経済・物価情勢の展望では、生鮮食品を除く消費者物価の前年度比について、政策委員見通しの中央値は2026年度2.5%、2027年度2.6%、2028年度2.0%とされています。
また、日銀は賃金と物価が相互に参照しながら緩やかに上昇するメカニズムを指摘し、物価の上振れリスクにも言及しています。こうした見通しは、長期金利を考える際の重要な材料です。
国債の発行額と投資家の需給バランス国債の金利を左右するもう一つの要因が需給です。
国が財政運営のために国債を多く発行する場合、市場で消化する必要がある債券の量が増えます。投資家の購入需要が発行量に追いつかなければ、国債価格が下落し、利回りが上昇する可能性があります。
反対に、銀行、保険会社、年金基金、海外投資家などの購入意欲が強まれば、国債価格が上昇して利回りが低下することもあります。
日本銀行による国債買入れの運営方針も、市場に出回る国債の需給に影響します。また、米国など海外の長期金利が変化すると、国内投資家の資金配分にも影響するため、日本の国債利回りが海外市場の動きに反応する場合があります。
国債金利上昇の主な要因を整理- 金融政策:日銀の利上げ観測が強まると、将来の短期金利予想が上昇する。
- インフレ:物価上昇への警戒が強まると、投資家が高い名目利回りを求める。
- 国債供給:発行額が増加し、需要が追いつかない場合は価格が下落しやすい。
- 海外金利:米国などの長期金利上昇が日本市場にも波及する場合がある。
- リスクプレミアム:財政や将来の物価に対する不確実性が高まると、長期債の利回りに上乗せが生じる場合がある。
【2026年11月募集】個人向け国債の金利と変動10年・固定5年・固定3年を比較
市場で取引される国債とは別に、個人が購入しやすい商品として財務省が発行する個人向け国債があります。
個人向け国債には、変動10年、固定5年、固定3年の3種類があります。いずれも額面100円につき100円で購入し、満期時には額面100円につき100円が償還される仕組みです。
2026年11月募集分の金利一覧財務省が2026年11月6日に発表した発行条件は次のとおりです。
| 比較項目 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 回号 | 第200回債 | 第188回債 | 第198回債 |
| 税引前金利 | 1.85% | 2.17% | 1.94% |
| 税引後金利 | 1.4741725% | 1.7291645% | 1.5458890% |
| 金利タイプ | 変動金利 | 固定金利 | 固定金利 |
| 金利の設定方法 | 基準金利×0.66 | 基準金利-0.05% | 基準金利-0.03% |
| 金利の見直し | 半年ごと | なし | なし |
| 満期 | 10年 | 5年 | 3年 |
| 市場金利との関係 | 10年国債の入札利回りを基準に変動 | 5年債の想定利回りを基準に決定 | 3年債の想定利回りを基準に決定 |
税引後の数値は、通常の利子課税20.315%を考慮したものです。募集期間は2026年11月9日から11月30日まで、発行日は2026年12月15日となっています。
変動10年は将来の金利上昇に対応したい人向け変動10年は、半年ごとに適用利率が見直される変動金利型の商品です。
2026年11月募集分の初回適用利率は年1.85%。基準金利は2.80%で、これに0.66を掛けた数値が初回利率になります。
例えば、将来の基準金利が上昇すれば、次回以降の適用利率が上がる可能性があります。反対に、市場金利が低下すれば、受け取る利息も減少します。
金利上昇局面で利息の増加を期待したい人や、10年間の資金運用を考えている人に向いています。ただし、固定金利型と異なり、将来の利息総額は購入時点では確定しません。
固定5年は現在の金利水準を一定期間確保したい人向け固定5年は、発行時に決められた利率が満期まで変わらない商品です。
2026年11月募集分の利率は年2.17%。3商品の中で最も高い水準です。基準となる5年国債の想定利回り2.22%から0.05%を差し引いて決定されています。
購入後に市場金利が低下しても、契約した利率は原則として維持されます。受取利息を事前に把握しやすいため、安定した運用を重視する人に適しています。
一方、購入後に市場金利が大きく上昇した場合、その上昇分を満期までの利率に反映できない点には注意が必要です。
固定3年は資金を長期間拘束したくない人向け固定3年の2026年11月募集分の利率は年1.94%です。
固定5年と同じく利率が満期まで変わらないため、購入時点で運用条件を把握できます。満期が3年と比較的短く、5年や10年の運用に抵抗がある人にも検討しやすい商品です。
固定5年より利率は低いものの、資金を長期間固定しないというメリットがあります。数年以内に使う予定がある資金について、運用期間を短めに設定したい場合に選択肢となります。
個人向け国債は中途換金できる?注意したい条件個人向け国債は、発行から1年が経過すれば、原則として中途換金できます。市場で売却する一般的な国債とは異なり、価格変動による元本割れを避ける仕組みが用意されています。
ただし、中途換金時には、直前2回分の各利子(税引前)相当額に0.79685を掛けた金額が中途換金調整額として差し引かれます。
そのため、いつでも自由に換金できる普通預金とは性質が異なります。購入後1年間は原則として換金できないため、近いうちに使う予定があるお金を投入するのは避けたいところです。
なお、保有者本人が亡くなった場合や、大規模な自然災害で被害を受けた場合には、所定の条件のもとで1年経過前の中途換金も認められています。
【国債入札の仕組み】財務省はどのように国債金利を決めている?
国債の発行条件は、財務省が一方的に決めているわけではありません。市場での投資家の需要を反映するため、原則として公募入札によって発行価格や発行額を決定します。
価格競争入札の基本的な流れ財務省は、国債の発行予定額、償還期限、表面利率などの条件を提示します。金融機関などの入札参加者は、購入したい金額と希望価格または希望利回りを提示します。
価格競争入札では、原則として価格の高い入札、または利回りの低い入札から順番に採用し、予定額に達するまで落札者を決定します。
入札結果によって平均落札価格や利回りが決まるため、国債市場の需要を把握する重要な材料になります。
2026年11月5日の入札結果が示すもの第384回10年国債の入札では、応募額6兆3,355億円に対し、募入決定額は1兆9,719億円でした。
平均落札価格は102円57銭、平均落札利回りは2.768%です。表面利率3.1%との間には差があります。
この数字は、投資家が単純に高い利息を求めているのではなく、購入価格と満期までの収益を総合的に評価して入札していることを示しています。
入札結果を見るときのチェックポイント- 応募額:投資家が購入を希望した金額。
- 募入決定額:実際に落札が決まった金額。
- 平均落札価格:落札された価格の平均。
- 平均落札利回り:平均価格に対応する利回り。
- 最高利回り:最低価格で落札された入札の利回り。
応募額が大きいことだけで、必ずしも入札が好調とは判断できません。落札価格や利回り、応札状況などを合わせて確認することが大切です。
【国債金利は今後どうなる?】2026年後半から注目したい3つのポイント
2026年11月時点の日本の国債市場では、政策金利が1.25%程度で推移する一方、10年国債利回りは約2.70%です。物価上昇率や日銀の政策判断を踏まえると、今後も金利の変動には注意が必要です。
注目点1:日銀の追加利上げの可能性今後の国債金利を左右する大きな要因が、日本銀行の金融政策です。
2026年10月30日の会合では政策金利の据え置きが決まりましたが、1人の委員が1.5%程度への引き上げを提案しました。政策委員会の議論からは、今後の金融政策について複数の見方が存在することが分かります。
仮に物価上昇が続き、日銀が追加利上げを進めるとの予想が強まれば、短期金利だけでなく10年国債利回りにも上昇圧力がかかる可能性があります。
一方、物価上昇が落ち着き、景気減速への懸念が強まれば、利上げ観測が後退し、長期金利が低下する展開も考えられます。
注目点2:物価と賃金の動き消費者物価指数だけでなく、賃金上昇率や企業の価格設定行動も確認したい指標です。
賃金と物価がともに上昇する状態が続けば、家計の購買力を維持するための賃上げと、企業の販売価格引き上げが連鎖する可能性があります。
日銀が示した2027年度の生鮮食品を除く消費者物価上昇率の見通しは2.6%です。物価が2%を上回る状況が続くとの予測は、将来の金融政策や長期金利を考えるうえで無視できない材料です。
注目点3:財政政策と国債の需給政府の財政政策や国債発行計画も、長期金利に影響します。
国債の発行量が増える一方、金融機関や海外投資家の需要が弱まれば、価格の下落と利回りの上昇につながる可能性があります。
また、海外金利や為替相場の変動も重要です。日本の金利だけでなく、米国の金融政策や世界的なインフレ動向にも目を向ける必要があります。
今後の金利を判断するための実践的なチェック項目- 日銀の金融政策決定会合と政策金利の変更。
- 全国消費者物価指数と基調的な物価上昇率。
- 春闘などを含む賃金上昇の動向。
- 財務省が公表する国債発行計画と入札結果。
- 2年、5年、10年、20年などの年限別利回り。
- 米国債利回りや為替相場の変動。
一つの経済指標だけで将来の金利を予測するのは困難です。特に10年国債利回りは、現在の政策金利だけではなく、将来10年間の金融政策や物価、需給の見通しを織り込んで動きます。
【プロの結論】国債の金利情報を正しく読み、失敗しない選び方
国債投資で大切なのは、表示されている金利の高さだけで判断しないことです。市場で取引される国債と個人向け国債では、価格変動や利息の決まり方、途中換金の仕組みが異なります。
目的別に考える個人向け国債の選び方金利上昇への対応を重視する人は、変動10年が候補になります。半年ごとに利率が見直されるため、基準金利が上昇すれば将来の利息が増える可能性があります。ただし、金利低下時には受取利息も減少します。
現在の利率を長期間確保したい人は、固定5年を検討できます。2026年11月募集分では3商品の中で最も高い2.17%が設定されています。満期まで利率が変わらないため、受取利息を計画しやすいのが特徴です。
運用期間を短めにしたい人には、固定3年という選択肢があります。固定5年より利率は低いものの、満期までの期間が短く、資金計画を立てやすくなります。
個人向け国債をおすすめしにくいケース個人向け国債は元本の価格変動を抑えやすい一方、すべての人に適した商品ではありません。
- 1年以内に資金を使う予定がある人。
- 短期間で大きな値上がり益を狙いたい人。
- インフレ率を上回る実質収益を必ず確保したい人。
- 将来の利率変動を受け入れられない人が変動10年を選ぶ場合。
- 購入後に市場金利が上昇しても固定利率を変更できない点を理解していない人。
特に、国債の利率が2%を超えていても、物価上昇率がそれを上回れば実質的な購買力は低下する可能性があります。名目金利と実質金利を分けて考えることも必要です。
財務省の国債金利情報を確認する方法日本の国債金利を調べる場合、財務省の「国債金利情報」が基本的な確認先です。
同省が公表する主要年限別金利は、流通市場における固定利付国債の実勢価格を基に算出した半年複利ベースの最終利回りです。設定した年限に対応する銘柄の実勢金利からイールドカーブを形成し、コンスタントマチュリティーベースで算出しています。
確認するときは、次の順番で見ると理解しやすくなります。
- 基準日を確認する。
- 10年国債利回りを確認する。
- 2年債や5年債、20年債との比較を行う。
- 前日比や前月比などから金利の方向性を確認する。
- 財務省の入札結果と日本銀行の金融政策を照らし合わせる。
市場金利と個人向け国債の適用利率は同じ数字ではありません。財務省の国債金利情報で市場の動きを確認し、個人向け国債については募集回号ごとの発行条件を確認することが、正確な比較につながります。
【国債の金利】に関するよくある質問(FAQ)
Q1:2026年11月6日時点の日本の10年国債利回りはいくらですか?
A1:財務省の国債金利情報を基にした主要年限別データでは2.696%です。約2.70%に相当します。なお、11月5日の10年国債入札における平均落札利回りは2.768%であり、こちらは特定の新発債の入札結果です。
Q2:国債の金利が上昇すると、国債価格はどうなりますか?
A2:基本的には下落します。既に発行された固定利付国債の利息が変わらないため、市場金利が上昇すると、既発債の価格が下がって新しい金利水準に見合う利回りになります。
Q3:表面利率と利回りはどちらを重視すべきですか?
A3:実際の投資収益を比較する場合は、購入価格や償還金額を考慮した利回りを確認することが大切です。表面利率だけでは、購入価格によって変わる収益率を把握できません。
Q4:個人向け国債の2026年11月募集分で最も金利が高い商品はどれですか?
A4:固定5年です。税引前の年率は2.17%、税引後は1.7291645%です。ただし、変動10年は半年ごとに利率が見直されるため、将来の金利上昇を期待する場合には異なるメリットがあります。
Q5:個人向け国債は途中で解約できますか?
A5:原則として発行から1年が経過すれば中途換金できます。ただし、直前2回分の利子に基づく中途換金調整額が差し引かれます。発行後1年間は原則として換金できないため、余裕資金で購入することが基本です。
Q6:日本銀行の政策金利と10年国債利回りは同じですか?
A6:異なります。政策金利は日銀が誘導する短期金利であり、10年国債利回りは長期の物価予想、将来の政策金利、国債の需給などを反映する市場金利です。両者は関係していますが、同じ水準になるとは限りません。
Q7:国債金利は今後も上昇しますか?
A7:将来の方向は確定していません。日銀の利上げ観測、物価上昇、国債の供給量などは上昇要因となり得ます。一方、景気減速や物価上昇の鈍化、国債需要の増加は低下要因となる可能性があります。複数の指標を継続して確認することが必要です。
国債の金利を正しく理解するには、表面利率と利回りの違いを押さえることが欠かせません。表面利率は額面に対する利息の割合であり、利回りは購入価格や償還金額などを反映した収益率です。
2026年11月6日時点の日本の10年国債利回りは2.696%。11月5日の10年国債入札では表面利率3.1%、平均落札利回り2.768%という結果になりました。市場金利と発行条件を並べて確認すると、両者の違いが具体的に分かります。
また、2026年11月募集の個人向け国債は、変動10年が1.85%、固定5年が2.17%、固定3年が1.94%です。将来の金利上昇への対応を重視するなら変動10年、現在の利率を確保したいなら固定5年、短めの運用期間を優先するなら固定3年という考え方ができます。
今後の金利動向を読むうえでは、日本銀行の政策金利、消費者物価指数、賃金動向、財務省の国債入札結果、イールドカーブを総合的に見ることが大切です。
国債投資で最も大切なのは、金利の数字だけでなく、その数字がどのような仕組みで決まり、自分の運用期間や資金計画にどう影響するかを理解することです。市場金利の変化を定期的に確認し、利率・期間・換金条件を比較したうえで、自分の目的に合った商品を選びましょう。
主な確認資料: 財務省「国債金利情報」「10年利付国債第384回入札結果」「個人向け国債の発行条件等」、日本銀行「2026年10月30日金融政策決定会合」「経済・物価情勢の展望」、総務省統計局「2026年9月分消費者物価指数」。